リボ払いの残高と手数料とは|長期化を防ぐ見方
残高、毎月の支払額、手数料の関係を解説します。
この用語を最初に理解する
リボ払いの残高は、利用額や件数にかかわらず一定の方式で支払い、残った金額に手数料がかかる仕組みです。残高、毎月の支払額、手数料の関係を解説します。 用語を覚えること自体より、どの場面で使われ、何が入力され、どのような結果につながるかを順番に捉えることが大切です。似た名称があっても、対象や条件が違えば意味は変わります。
カードや決済の用語は、契約時、利用時、締め日、支払日という時間の流れに置くと整理できます。同じ金額を使っても、支払方式、手数料、利用日、返済時期によって最終的な負担は変わります。個別の契約条件は発行会社ごとに異なります。
仕組みを順番に見る
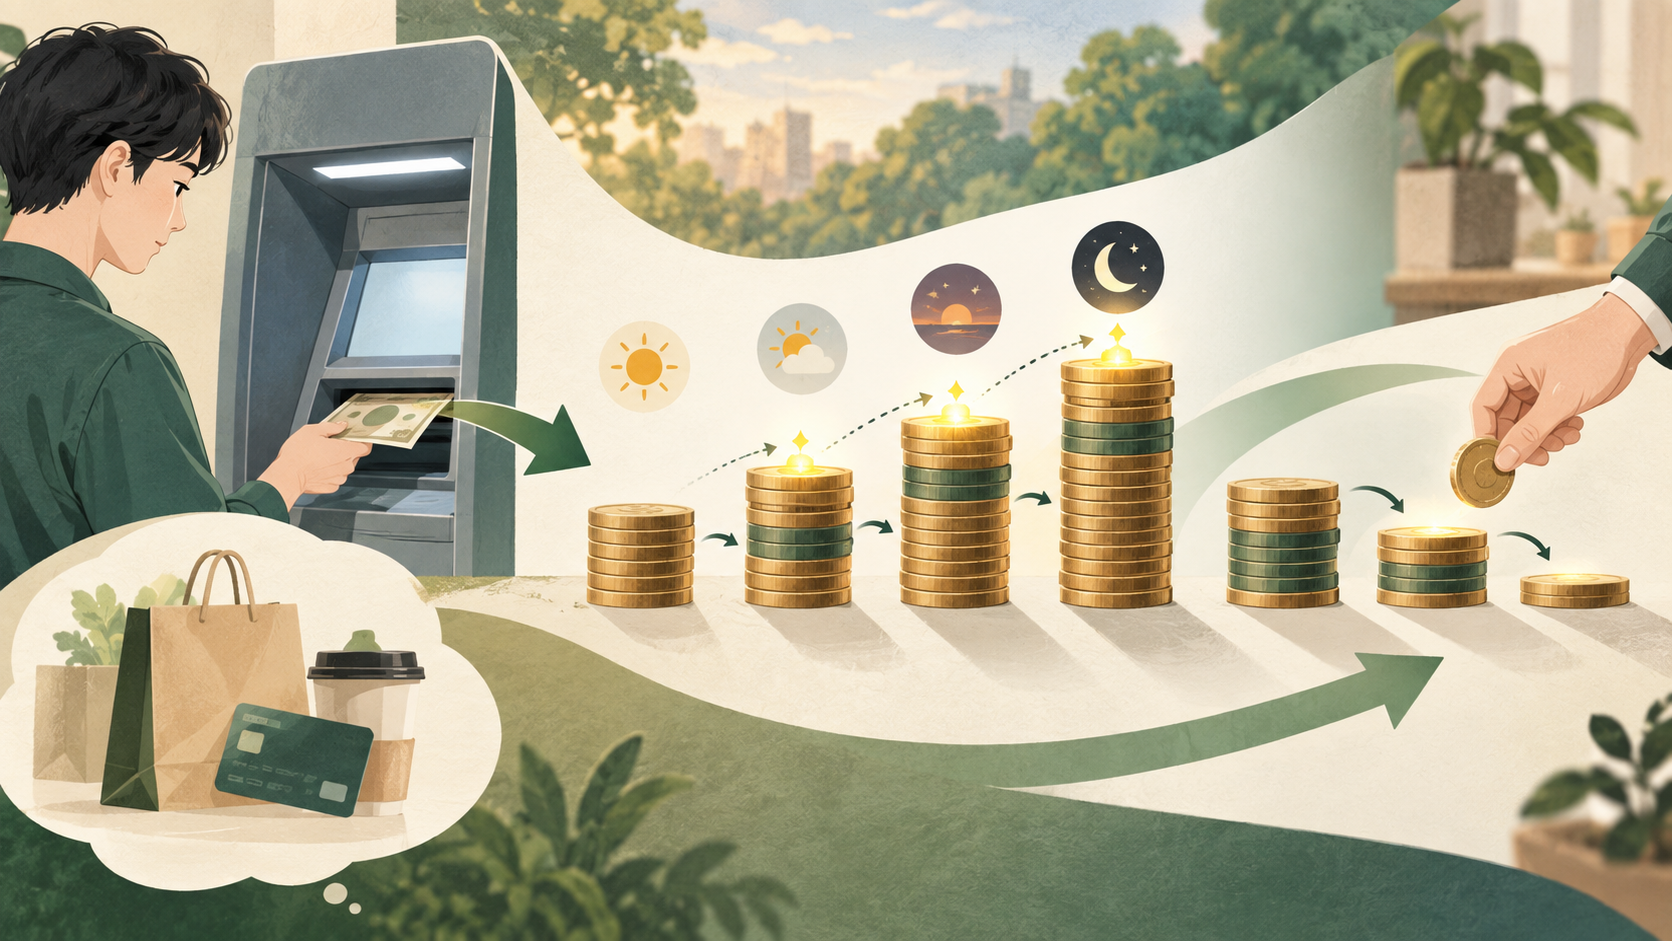
基本の流れは、新しい利用が残高へ加わり、支払いから手数料を除いた部分が元金を減らします。最初から細かな数値へ進むのではなく、「何を受け取るか」「途中で何が変わるか」「最後に何を確認するか」に分けると、仕組みを見失いにくくなります。
実際には複数の条件が同時に働きます。性能や制度の名称だけを見ても、利用者の目的、使う時期、周囲の機器やサービス、保管や手入れの方法まで同じとは限りません。前後の条件を順にたどり、どこで違いが生まれるかを整理すると理解しやすくなります。
実際に使う場面
たとえば、毎月の請求額だけでなく、残高と完済までの期間を継続して確認します。このとき重要なのは、良い結果だけを想定せず、条件が合わない場合や途中で変更が起きた場合も考えておくことです。利用前、利用中、利用後の三段階で確認項目を分けると、見落としを減らせます。
初めて使うときは小さな範囲で試し、期待した結果と実際の結果を比べます。一度うまくいったことを、別の製品、別の人、別の時期へそのまま当てはめない姿勢も必要です。記録を残しておくと、条件変更や不具合があったときに原因を切り分けやすくなります。
比較するときの三つの軸
- 支払残高
- 手数料率
- 完済予定
三つの軸は、候補ごとに同じ順序で確認します。比較するときは、年会費や還元率だけでなく、手数料率、利用可能枠、締め日と支払日、補償の条件、連絡方法を一つの表にします。普段の支出額を当てはめ、特典を使い切れない場合と手数料が生じた場合の両方を考えます。 数値が大きい、小さいという一方向の比較だけでなく、自分の使い方に必要な範囲へ収まっているかを見ます。
比較結果は、必須条件、できれば満たしたい条件、なくても困らない条件へ分けると整理しやすくなります。購入価格や利用料金だけでなく、手続き、付属品、交換、保管、学習の手間など、使い続けるための負担も含めて考えます。
よくある誤解と注意点
特に注意したいのは、月々の支払いが小さいことと総負担が小さいことは別です。広告や短い説明は特徴を分かりやすく見せますが、適用条件や例外まですべて示しているとは限りません。自分に都合のよい数字だけを抜き出さず、単位、対象期間、前提条件、除外条件を一緒に読みます。
また、名称が同じでも提供元や製品の世代によって内容が違う場合があります。口コミや体験談は利用場面を想像する材料になりますが、仕様や制度を確定する根拠にはしません。困ったときに連絡できる窓口と、利用を止める判断基準も先に確認します。
公式情報を確認する手順
会員規約、重要事項、利用明細、発行会社の公式FAQを確認します。支払いに不安があるときや身に覚えのない利用があるときは、自己判断で放置せず、カード会社の公式窓口へ早めに連絡します。本記事は一般的な制度理解を目的とし、個別の契約判断を代行するものではありません。 検索結果の見出しだけで判断せず、公式ページを開き、対象となる製品名や制度名、更新日を確かめます。PDFや取扱説明書がある場合は、概要ページと注意事項の両方を読みます。
確認した内容は、ページ名、URL、確認日、重要な条件を短く記録します。後から内容が変わったときに、以前の判断理由をたどれるためです。不明点が残る場合は、公式窓口へ具体的な製品名や状況を伝えて確認します。
自分の条件へ置き換える
同じ説明を読んでも、必要な選択は人によって異なります。利用する回数、扱う量、利用する場所、ほかの機器や制度との組み合わせ、困ったときに使える時間と予算を書き出してください。そのうえで、現在の方法を続けた場合、新しい候補へ変えた場合、何もしなかった場合を比べます。
判断を急ぐ必要がないときは、候補を一つに絞る前に短期間の試用や少量での確認を行います。結果は「良かった・悪かった」だけでなく、想定した条件、実際に起きたこと、次に変える点を記録します。こうした小さな確認を重ねることで、宣伝文句や一度の体験だけに左右されにくくなります。
まとめ
リボ払いの残高を理解する目的は、難しい言葉を暗記することではありません。仕組みを流れで捉え、支払残高、手数料率、完済予定を同じ条件で確認し、自分の利用場面へ結び付けることが目的です。まず公式情報を読み、小さく試し、結果を記録してから次の判断へ進みましょう。
参照情報
- 金融サービス利用者相談室 | 金融庁(2026-09-22)
- クレジットのつかい方 | 日本クレジット協会(2026-09-22)